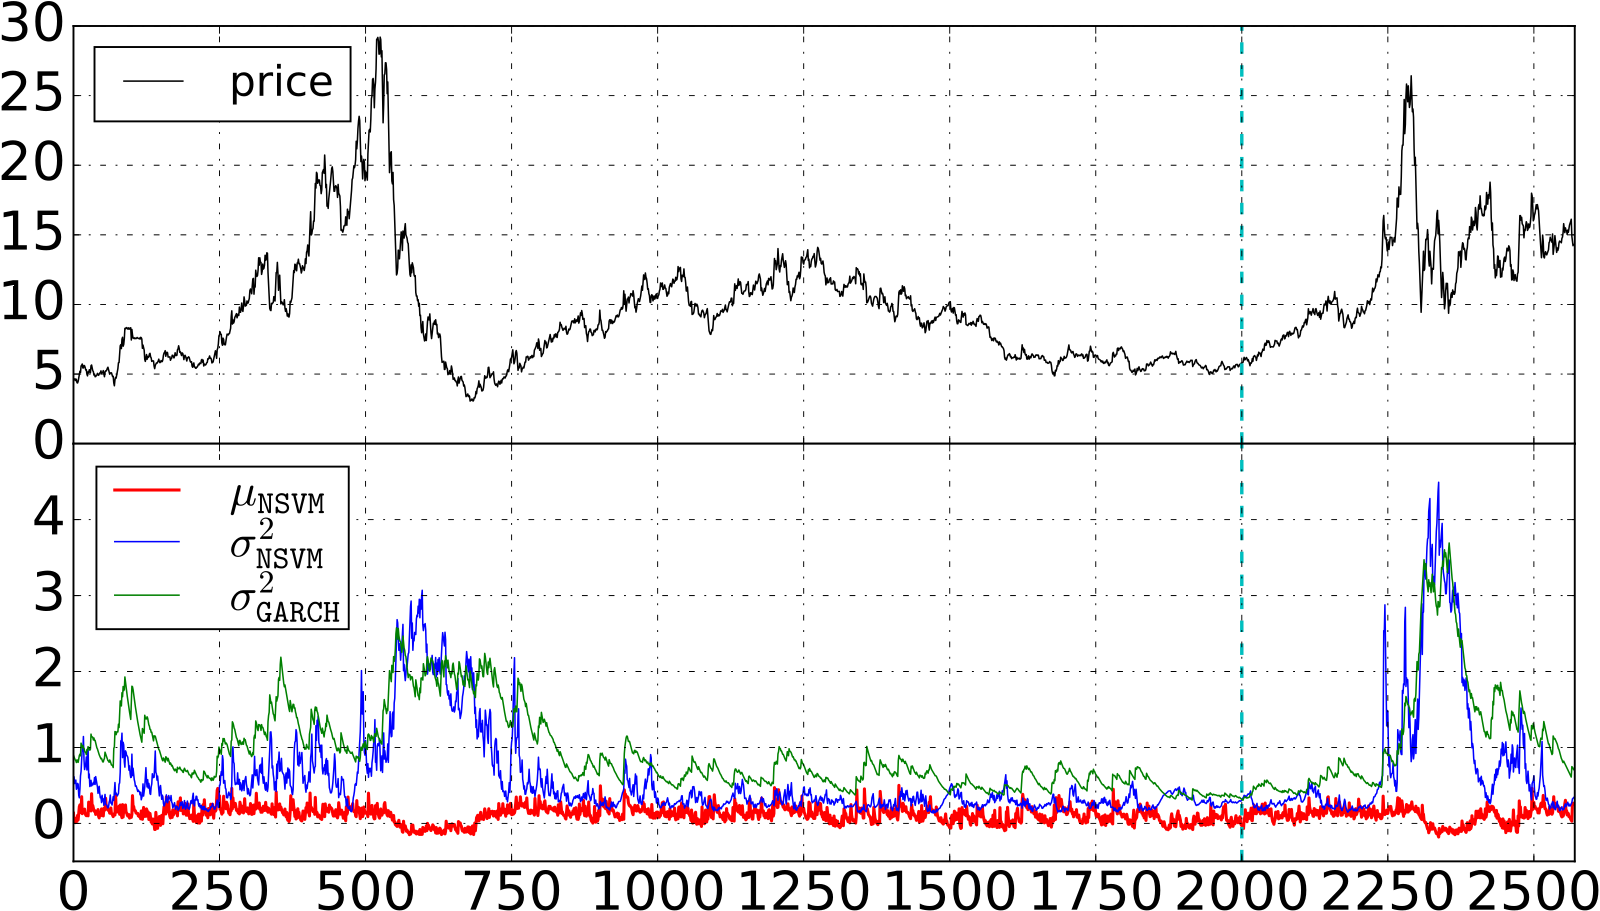
📊 2017-12 월간A2017년 12월 금융 AI 논문: 신경망이 변동성을 배우고, 강화학습이 옵션을 배우다2017년 12월 arXiv 금융·퀀트 논문 코호트 리뷰. 신경망 확률적 변동성 모형, QLBS 강화학습 옵션 가격결정, 비모수 코퓰라 VaR, 비확률 포트폴리오 이론 등 딥러닝 붐 직전의 다섯 가지 연구 흐름을 비전공자 눈높이로 정리했습니다.2017년 12월 31일34분변동성 모델링강화학습 옵션 가격결정+6
 📊 2017-12 월간A